Τι είναι μία Τράπεζα και πώς έφτασε να χωράει στην τσέπη σου

#WTF_Basics


Την προσπερνάς κάθε μέρα χωρίς να δίνεις σημασία. Ένα κτίριο με τζαμαρία, μια εφαρμογή στο κινητό, ένα μήνυμα που σε ειδοποιεί ότι μπήκε ο μισθός σου. Κι όμως, πίσω από αυτή τη ρουτίνα κρύβεται ένας από τους παλαιότερους θεσμούς του πολιτισμού μας. Πριν λοιπόν μιλήσουμε για ψηφιακές τράπεζες, εφαρμογές και neobanks, αξίζει να απαντήσουμε στο βασικό ερώτημα: τι είναι μία τράπεζα και γιατί εξακολουθεί να υπάρχει μετά από χιλιάδες χρόνια; Η απάντηση είναι πιο απλή από όσο φαντάζεσαι και έχει να κάνει με ένα… τραπέζι.

Τι είναι η τράπεζα ως θεσμός


Επίσημα, μία τράπεζα είναι εκείνο το αδειοδοτημένο ίδρυμα που δέχεται καταθέσεις από το κοινό και χορηγεί πιστώσεις (δάνεια). Ανεπίσημα, είναι κάτι πιο ενδιαφέρον: ένας οργανισμός/μηχανισμός που μετακινεί χρήματα μέσα στον χρόνο και μέσα στον χώρο.

Στον χρόνο, επειδή παίρνει τα λεφτά όσων έχουν σήμερα πλεόνασμα, και τα δίνει σε όσους τα χρειάζονται σήμερα και θα τα επιστρέψουν αύριο. Στον χώρο, επειδή επιτρέπει σε ένα ποσό να ταξιδέψει από την Αθήνα στο Βερολίνο χωρίς φυσική μετακίνηση.

Τρεις λειτουργίες και μία υπόσχεση


Κάθε τράπεζα, από την αρχαιότητα έως σήμερα, εκτελεί ουσιαστικά τρεις λειτουργίες:

  1. Φυλάει Χρήματα: Δέχεται καταθέσεις (κεφάλαια) και αναλαμβάνει την ευθύνη να τις επιστρέψει ακέραιες.
  2. Δανείζει Χρήματα: Δανείζει αυτά τα κεφάλαια σε νοικοκυριά και επιχειρήσεις, αναλαμβάνοντας τον κίνδυνο/κόστος αν δεν επιστραφούν.
  3. Πληρώνει: Εκτελεί μεταφορές και πληρωμές, κρατώντας το λογιστικό βιβλίο του ποιος χρωστάει σε ποιον ή/και που.

Και τα τρία στηρίζονται σε μία μόνο υπόσχεση: ότι όταν ζητήσεις τα χρήματά σου, αυτά θα είναι εκεί. Αυτή η υπόσχεση δεν είναι τεχνικό ζήτημα, είναι ζήτημα εμπιστοσύνης (το λεγόμενο trust). Γι’ αυτό και οι τράπεζες είναι από τους πιο αυστηρά εποπτευόμενους οργανισμούς που υπάρχουν.

Πώς βγάζει χρήματα μια τράπεζα


Πρώτα το βασικό ερώτημα: από πού αντλεί χρήμα μια τράπεζα. Οι καταθέσεις σου είναι η μία πηγή. Η δεύτερη είναι η Ευρωπαϊκή Κεντρική Τράπεζα. Κάθε πιστωτικό ίδρυμα της ζώνης του ευρώ έχει πρόσβαση στις πράξεις αναχρηματοδότησης της ΕΚΤ και μπορεί να δανειστεί από αυτήν, με ενέχυρο αποδεκτά περιουσιακά στοιχεία (συνήθως ομόλογα). Ισχύει και το αντίστροφο: μπορεί να αποθέσει την πλεονάζουσα ρευστότητά του στη διευκόλυνση αποδοχής καταθέσεων της ΕΚΤ και να εισπράξει τόκο χωρίς κανένα απολύτως ρίσκο.

Εδώ κρύβεται το κλειδί. Τα επιτόκια της ΕΚΤ είναι η τιμή του χρήματος για ολόκληρο το σύστημα. Από τις 17 Ιουνίου 2026, η ΕΚΤ αποδίδει 2,25% στις τράπεζες που αφήνουν χρήματα σε αυτήν και χρεώνει 2,40% σε όσες δανείζονται από αυτήν. Έτσι κάθε επιτόκιο που βλέπεις  στην κατάθεσή σου ή στο δάνειό σου  χτίζεται πάνω σε αυτούς τους δύο αριθμούς. Στην περίπτωση που αναρωτιέσαι αν αυτό είναι το περιβόητο Euribor, δεν είναι. Η βασική διαφορά είναι ότι η ΕΚΤ ορίζει τα επίσημα επιτόκια πολιτικής για τον έλεγχο της οικονομίας, ενώ το Euribor είναι ένα κυμαινόμενο επιτόκιο της αγοράς που δείχνει πόσο χρεώνουν οι εμπορικές τράπεζες η μία την άλλη.

Το κέρδος κάθε τράπεζας προκύπτει από την ψαλίδα: τη διαφορά ανάμεσα στο επιτόκιο με το οποίο η τράπεζα αντλεί κεφάλαια και σε αυτό με το οποίο τα διαθέτει. Υποθετικά: αν σου αποδίδει 2% για μια κατάθεση 10.000€, θα σου δώσει 200€ τον χρόνο. Αν δανείσει τα ίδια 10.000€ με 6%, θα εισπράξει 600€. Η διαφορά των 400€ είναι το ακαθάριστο περιθώριο κέρδους της. Από εκεί πληρώνει λειτουργικά έξοδα, ζημιές από δάνεια που δεν αποπληρώνονται και στο τέλος, κέρδη.

Δεύτερη πηγή εσόδων: οι προμήθειες, τις οποίες μπορεί να τις φανταστεί κανείς ως έξοδα διαχείρισης διαφόρων λειτουργιών, όπως για παράδειγμα τα έξοδα διαχείρισης λογαριασμών όψεως (δηλαδή εταιρικών λογαριασμών).
 

Μια σύντομη ιστορία της τραπεζικής

Από τους ναούς στην αγορά


Οι πρώτες τράπεζες δεν ήταν τράπεζες. Ήταν ναοί. Στη Μεσοποταμία, χιλιάδες χρόνια π.Χ., τα ιερά λειτουργούσαν ως αποθήκες σιτηρών και πολύτιμων μετάλλων: ό,τι πιο ασφαλές διέθετε μια κοινωνία, επειδή η κλοπή από ένα ναό θεωρούνταν κλοπή από το Θεό και κόστιζε (μετά θάνατον συνήθως) περισσότερο από την κλοπή από άνθρωπο.

Στην αρχαία Αθήνα το επάγγελμα απέκτησε όνομα και το όνομα προήλθε από ένα έπιπλο. Ο τραπεζίτης δούλευε πάνω σε μια τράπεζα: ένα τετράποδο τραπέζι στην αγορά (από το τετρα- και πέζα, που σημαίνει πόδι). Εκεί άλλαζε νομίσματα διαφορετικών πόλεων, δεχόταν παρακαταθήκες και χορηγούσε δάνεια. Τον 4ο αιώνα π.Χ. ο Πασίων, πρώην δούλος, έγινε ένας από τους πλουσιότερους άνδρες της Αθήνας ακριβώς με αυτή τη δουλειά.

Ο πάγκος, η συναλλαγματική καθώς και ο σπασμένος πάγκος


Η ιστορία επαναλαμβάνεται στην Ιταλία της Αναγέννησης, με το ίδιο ακριβώς μοτίβο. Οι Φλωρεντινοί χρηματιστές δούλευαν πάνω σε έναν πάγκο – banco, banca – και από εκεί προέκυψε η λέξη bank σε όλες τις ευρωπαϊκές γλώσσες. Όταν κάποιος χρεοκοπούσε, ο πάγκος του έσπαζε: banca rotta. Από εκεί και η λέξη bancarotta, η χρεοκοπία.

Εκείνη η εποχή έδωσε δύο εφευρέσεις που κρατούν ακόμη. Η πρώτη ήταν η συναλλαγματική: ένας έμπορος κατέθετε χρήματα στη Φλωρεντία και τα εισέπραττε στη Μπρυζ, χωρίς να μεταφέρει ούτε ένα νόμισμα. Το χρήμα ταξίδευε ως πληροφορία. Η δεύτερη ήταν η διπλογραφική λογιστική, που κωδικοποιήθηκε από τον Λούκα Πατσιόλι το 1494 και παραμένει η γλώσσα κάθε ισολογισμού. Εκεί κάθε οικονομική συναλλαγή επηρεάζει τουλάχιστον δύο λογαριασμούς, με ισόποση χρέωση και πίστωση, διασφαλίζοντας ότι η λογιστική ισότητα παραμένει πάντα σε ισορροπία.

Το 1472 ιδρύθηκε στη Σιένα η Banca Monte dei Paschi, η αρχαιότερη τράπεζα που λειτουργεί ακόμη, 554 χρόνια μετά.

Η γέννηση των κεντρικών τραπεζών


Το επόμενο άλμα ήταν θεσμικό. Το 1609 ιδρύθηκε η Τράπεζα του Άμστερνταμ και το 1694 η Τράπεζα της Αγγλίας, η πρώτη που συνέδεσε την τραπεζική με το κράτος και καθιέρωσε το χαρτονόμισμα (τραπεζογραμμάτιο) ως γραπτή υπόσχεση πληρωμής. Στην Ελλάδα, η Τράπεζα της Ελλάδος ξεκίνησε τις εργασίες της στις 14 Μαΐου 1928, αναλαμβάνοντας το εκδοτικό προνόμιο και τον ρόλο του θεματοφύλακα της χρηματοπιστωτικής σταθερότητας.


Όταν η τράπεζα βγήκε από το κτίριο


Στις 27 Ιουνίου 1967, σε ένα υποκατάστημα της Barclays στο Enfield του Λονδίνου, εγκαταστάθηκε το πρώτο ΑΤΜ (Automatic Teller Machine) του κόσμου. Για πρώτη φορά μπορούσες να πάρεις χρήματα χωρίς να μιλήσεις σε άνθρωπο και χωρίς να περιμένεις να ανοίξει το κατάστημα.

Ήταν η αρχή μιας διαδρομής που δεν σταμάτησε ποτέ: e-banking στη δεκαετία του ’90, smartphone μετά το 2007, και τελικά η ευρωπαϊκή οδηγία PSD2, που όρισε ότι τα τραπεζικά σου δεδομένα ανήκουν σε σένα και άνοιξε την αγορά σε νέους παίκτες.
Τι είναι μια neobank

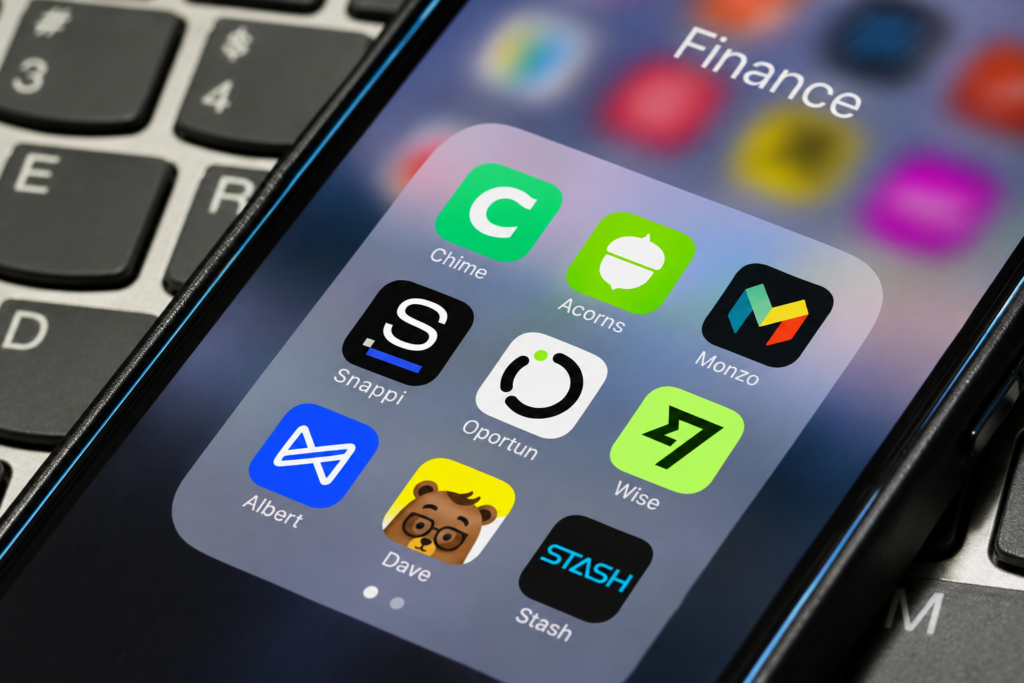
Εδώ φτάνουμε στο σήμερα. Μια neobank είναι μια τράπεζα που γεννήθηκε ψηφιακή: χωρίς δίκτυο καταστημάτων, χωρίς λογισμικό (legacy system) δεκαετιών από πάνω της, σχεδιασμένη εξαρχής για την οθόνη του κινητού έξυπνου τηλεφώνου. Τα βασικά ονόματα στην Ευρώπη τα ξέρεις: Revolut, N26, Monzo, Starling. Στην Ελλάδα, η Snappi είναι η πρώτη ελληνική neobank με τραπεζική άδεια από την Ευρωπαϊκή Κεντρική Τράπεζα, κατόπιν πρότασης της Τράπεζας της Ελλάδος.

Τι αλλάζει

Το κόστος και η ταχύτητα. Χωρίς καταστήματα και χωρίς παλιά συστήματα, το λειτουργικό κόστος πέφτει και αυτό επιτρέπει χαμηλότερες ή μηδενικές χρεώσεις. Το άνοιγμα λογαριασμού γίνεται σε λίγα λεπτά, οι ειδοποιήσεις έρχονται σε πραγματικό χρόνο, και η εμπειρία του χρήστη είναι η αλληλεπίδραση με μία σύγχρονη εφαρμογή.

Τι δεν αλλάζει

Οι τρεις λειτουργίες παραμένουν ακριβώς οι ίδιες: φυλάει, δανείζει, πληρώνει. Και η υπόσχεση παραμένει η ίδια. Μια neobank με τραπεζική άδεια είναι πιστωτικό ίδρυμα, εποπτευόμενο με τους ίδιους κανόνες και με τις ίδιες κεφαλαιακές απαιτήσεις.

Ο έλεγχος που πρέπει να κάνεις

Δεν είναι όλες οι εφαρμογές τράπεζες. Ορισμένες λειτουργούν ως ιδρύματα ηλεκτρονικού χρήματος ή πάνω στην άδεια τρίτου, κάτι το οποίο είναι μεν νόμιμο, αλλά διαφορετικό. Πριν εμπιστευτείς κάπου τα χρήματά σου, θέσε δύο ερωτήματα:

  • Έχει τραπεζική άδεια και ποια αρχή την εποπτεύει;
  • Καλύπτονται οι καταθέσεις σου από σύστημα εγγύησης; Στην ΕΕ το όριο είναι 100.000€ ανά καταθέτη ανά πιστωτικό ίδρυμα. Στην Ελλάδα τη λειτουργία αυτή έχει το ΤΕΚΕ (Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων).

Και ένας κανόνας που δεν αλλάζει ποτέ: κανένας νόμιμος πάροχος δεν θα σου ζητήσει ποτέ τους προσωπικούς σου κωδικούς.

Τι να κρατήσεις

Η τράπεζα δεν είναι το κτίριο. Ποτέ δεν ήταν. Ήταν το τραπέζι στην αγορά, ο πάγκος στη Φλωρεντία, η μηχανή στο πεζοδρόμιο του Enfield και τώρα η οθόνη στην τσέπη σου. Το έπιπλο άλλαξε πολλές φορές μέσα σε τέσσερις χιλιετίες. Η λειτουργίες όμως της φύλαξης, της πίστωσης και της πληρωμής  έμειναν ίδιες.

Για όλους και όλες  το πρακτικό συμπέρασμα είναι απλό: μη διαλέγεις τράπεζα από το πόσο ωραία είναι η εφαρμογή, ούτε από το πόσο παλιό είναι το λογότυπο. Διάλεξε με βάση την άδεια, την εγγύηση, τις χρεώσεις και το τι πραγματικά χρειάζεσαι. Η τεχνολογία είναι το τραπέζι. Η εμπιστοσύνη είναι η ουσία.


Ο συντάκτης


Ο Γιώργος Τσομίδης είναι επίκουρος Καθηγητής στο Πανεπιστήμιο Ιωαννίνων και βασικός σύμβουλος του Snappi’s FinTech & AI Lab. Τον ενδιαφέρει να μετατρέπει σύνθετες χρηματοοικονομικές έννοιες σε απλές, για το ευρύ κοινό.
Read also

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

Τι είναι μία Τράπεζα και πώς έφτασε να χωράει στην τσέπη σου

#WTF_Basics


Την προσπερνάς κάθε μέρα χωρίς να δίνεις σημασία. Ένα κτίριο με τζαμαρία, μια εφαρμογή στο κινητό, ένα μήνυμα που σε ειδοποιεί ότι μπήκε ο μισθός σου. Κι όμως, πίσω από αυτή τη ρουτίνα κρύβεται ένας από τους παλαιότερους θεσμούς του πολιτισμού μας. Πριν λοιπόν μιλήσουμε για ψηφιακές τράπεζες, εφαρμογές και neobanks, αξίζει να απαντήσουμε στο βασικό ερώτημα: τι είναι μία τράπεζα και γιατί εξακολουθεί να υπάρχει μετά από χιλιάδες χρόνια; Η απάντηση είναι πιο απλή από όσο φαντάζεσαι και έχει να κάνει με ένα… τραπέζι.

Τι είναι η τράπεζα ως θεσμός


Επίσημα, μία τράπεζα είναι εκείνο το αδειοδοτημένο ίδρυμα που δέχεται καταθέσεις από το κοινό και χορηγεί πιστώσεις (δάνεια). Ανεπίσημα, είναι κάτι πιο ενδιαφέρον: ένας οργανισμός/μηχανισμός που μετακινεί χρήματα μέσα στον χρόνο και μέσα στον χώρο.

Στον χρόνο, επειδή παίρνει τα λεφτά όσων έχουν σήμερα πλεόνασμα, και τα δίνει σε όσους τα χρειάζονται σήμερα και θα τα επιστρέψουν αύριο. Στον χώρο, επειδή επιτρέπει σε ένα ποσό να ταξιδέψει από την Αθήνα στο Βερολίνο χωρίς φυσική μετακίνηση.

Τρεις λειτουργίες και μία υπόσχεση


Κάθε τράπεζα, από την αρχαιότητα έως σήμερα, εκτελεί ουσιαστικά τρεις λειτουργίες:

  1. Φυλάει Χρήματα: Δέχεται καταθέσεις (κεφάλαια) και αναλαμβάνει την ευθύνη να τις επιστρέψει ακέραιες.
  2. Δανείζει Χρήματα: Δανείζει αυτά τα κεφάλαια σε νοικοκυριά και επιχειρήσεις, αναλαμβάνοντας τον κίνδυνο/κόστος αν δεν επιστραφούν.
  3. Πληρώνει: Εκτελεί μεταφορές και πληρωμές, κρατώντας το λογιστικό βιβλίο του ποιος χρωστάει σε ποιον ή/και που.

Και τα τρία στηρίζονται σε μία μόνο υπόσχεση: ότι όταν ζητήσεις τα χρήματά σου, αυτά θα είναι εκεί. Αυτή η υπόσχεση δεν είναι τεχνικό ζήτημα, είναι ζήτημα εμπιστοσύνης (το λεγόμενο trust). Γι’ αυτό και οι τράπεζες είναι από τους πιο αυστηρά εποπτευόμενους οργανισμούς που υπάρχουν.

Πώς βγάζει χρήματα μια τράπεζα


Πρώτα το βασικό ερώτημα: από πού αντλεί χρήμα μια τράπεζα. Οι καταθέσεις σου είναι η μία πηγή. Η δεύτερη είναι η Ευρωπαϊκή Κεντρική Τράπεζα. Κάθε πιστωτικό ίδρυμα της ζώνης του ευρώ έχει πρόσβαση στις πράξεις αναχρηματοδότησης της ΕΚΤ και μπορεί να δανειστεί από αυτήν, με ενέχυρο αποδεκτά περιουσιακά στοιχεία (συνήθως ομόλογα). Ισχύει και το αντίστροφο: μπορεί να αποθέσει την πλεονάζουσα ρευστότητά του στη διευκόλυνση αποδοχής καταθέσεων της ΕΚΤ και να εισπράξει τόκο χωρίς κανένα απολύτως ρίσκο.

Εδώ κρύβεται το κλειδί. Τα επιτόκια της ΕΚΤ είναι η τιμή του χρήματος για ολόκληρο το σύστημα. Από τις 17 Ιουνίου 2026, η ΕΚΤ αποδίδει 2,25% στις τράπεζες που αφήνουν χρήματα σε αυτήν και χρεώνει 2,40% σε όσες δανείζονται από αυτήν. Έτσι κάθε επιτόκιο που βλέπεις  στην κατάθεσή σου ή στο δάνειό σου  χτίζεται πάνω σε αυτούς τους δύο αριθμούς. Στην περίπτωση που αναρωτιέσαι αν αυτό είναι το περιβόητο Euribor, δεν είναι. Η βασική διαφορά είναι ότι η ΕΚΤ ορίζει τα επίσημα επιτόκια πολιτικής για τον έλεγχο της οικονομίας, ενώ το Euribor είναι ένα κυμαινόμενο επιτόκιο της αγοράς που δείχνει πόσο χρεώνουν οι εμπορικές τράπεζες η μία την άλλη.

Το κέρδος κάθε τράπεζας προκύπτει από την ψαλίδα: τη διαφορά ανάμεσα στο επιτόκιο με το οποίο η τράπεζα αντλεί κεφάλαια και σε αυτό με το οποίο τα διαθέτει. Υποθετικά: αν σου αποδίδει 2% για μια κατάθεση 10.000€, θα σου δώσει 200€ τον χρόνο. Αν δανείσει τα ίδια 10.000€ με 6%, θα εισπράξει 600€. Η διαφορά των 400€ είναι το ακαθάριστο περιθώριο κέρδους της. Από εκεί πληρώνει λειτουργικά έξοδα, ζημιές από δάνεια που δεν αποπληρώνονται και στο τέλος, κέρδη.

Δεύτερη πηγή εσόδων: οι προμήθειες, τις οποίες μπορεί να τις φανταστεί κανείς ως έξοδα διαχείρισης διαφόρων λειτουργιών, όπως για παράδειγμα τα έξοδα διαχείρισης λογαριασμών όψεως (δηλαδή εταιρικών λογαριασμών).


Μια σύντομη ιστορία της τραπεζικής

Από τους ναούς στην αγορά


Οι πρώτες τράπεζες δεν ήταν τράπεζες. Ήταν ναοί. Στη Μεσοποταμία, χιλιάδες χρόνια π.Χ., τα ιερά λειτουργούσαν ως αποθήκες σιτηρών και πολύτιμων μετάλλων: ό,τι πιο ασφαλές διέθετε μια κοινωνία, επειδή η κλοπή από ένα ναό θεωρούνταν κλοπή από το Θεό και κόστιζε (μετά θάνατον συνήθως) περισσότερο από την κλοπή από άνθρωπο.

Στην αρχαία Αθήνα το επάγγελμα απέκτησε όνομα και το όνομα προήλθε από ένα έπιπλο. Ο τραπεζίτης δούλευε πάνω σε μια τράπεζα: ένα τετράποδο τραπέζι στην αγορά (από το τετρα- και πέζα, που σημαίνει πόδι). Εκεί άλλαζε νομίσματα διαφορετικών πόλεων, δεχόταν παρακαταθήκες και χορηγούσε δάνεια. Τον 4ο αιώνα π.Χ. ο Πασίων, πρώην δούλος, έγινε ένας από τους πλουσιότερους άνδρες της Αθήνας ακριβώς με αυτή τη δουλειά.

Ο πάγκος, η συναλλαγματική καθώς και ο σπασμένος πάγκος


Η ιστορία επαναλαμβάνεται στην Ιταλία της Αναγέννησης, με το ίδιο ακριβώς μοτίβο. Οι Φλωρεντινοί χρηματιστές δούλευαν πάνω σε έναν πάγκο – banco, banca – και από εκεί προέκυψε η λέξη bank σε όλες τις ευρωπαϊκές γλώσσες. Όταν κάποιος χρεοκοπούσε, ο πάγκος του έσπαζε: banca rotta. Από εκεί και η λέξη bancarotta, η χρεοκοπία.

Εκείνη η εποχή έδωσε δύο εφευρέσεις που κρατούν ακόμη. Η πρώτη ήταν η συναλλαγματική: ένας έμπορος κατέθετε χρήματα στη Φλωρεντία και τα εισέπραττε στη Μπρυζ, χωρίς να μεταφέρει ούτε ένα νόμισμα. Το χρήμα ταξίδευε ως πληροφορία. Η δεύτερη ήταν η διπλογραφική λογιστική, που κωδικοποιήθηκε από τον Λούκα Πατσιόλι το 1494 και παραμένει η γλώσσα κάθε ισολογισμού. Εκεί κάθε οικονομική συναλλαγή επηρεάζει τουλάχιστον δύο λογαριασμούς, με ισόποση χρέωση και πίστωση, διασφαλίζοντας ότι η λογιστική ισότητα παραμένει πάντα σε ισορροπία.

Το 1472 ιδρύθηκε στη Σιένα η Banca Monte dei Paschi, η αρχαιότερη τράπεζα που λειτουργεί ακόμη, 554 χρόνια μετά.

Η γέννηση των κεντρικών τραπεζών


Το επόμενο άλμα ήταν θεσμικό. Το 1609 ιδρύθηκε η Τράπεζα του Άμστερνταμ και το 1694 η Τράπεζα της Αγγλίας, η πρώτη που συνέδεσε την τραπεζική με το κράτος και καθιέρωσε το χαρτονόμισμα (τραπεζογραμμάτιο) ως γραπτή υπόσχεση πληρωμής. Στην Ελλάδα, η Τράπεζα της Ελλάδος ξεκίνησε τις εργασίες της στις 14 Μαΐου 1928, αναλαμβάνοντας το εκδοτικό προνόμιο και τον ρόλο του θεματοφύλακα της χρηματοπιστωτικής σταθερότητας.


Όταν η τράπεζα βγήκε από το κτίριο


Στις 27 Ιουνίου 1967, σε ένα υποκατάστημα της Barclays στο Enfield του Λονδίνου, εγκαταστάθηκε το πρώτο ΑΤΜ (Automatic Teller Machine) του κόσμου. Για πρώτη φορά μπορούσες να πάρεις χρήματα χωρίς να μιλήσεις σε άνθρωπο και χωρίς να περιμένεις να ανοίξει το κατάστημα.

Ήταν η αρχή μιας διαδρομής που δεν σταμάτησε ποτέ: e-banking στη δεκαετία του ’90, smartphone μετά το 2007, και τελικά η ευρωπαϊκή οδηγία PSD2, που όρισε ότι τα τραπεζικά σου δεδομένα ανήκουν σε σένα και άνοιξε την αγορά σε νέους παίκτες.

Τι είναι μια neobank

Εδώ φτάνουμε στο σήμερα. Μια neobank είναι μια τράπεζα που γεννήθηκε ψηφιακή: χωρίς δίκτυο καταστημάτων, χωρίς λογισμικό (legacy system) δεκαετιών από πάνω της, σχεδιασμένη εξαρχής για την οθόνη του κινητού έξυπνου τηλεφώνου. Τα βασικά ονόματα στην Ευρώπη τα ξέρεις: Revolut, N26, Monzo, Starling. Στην Ελλάδα, η Snappi είναι η πρώτη ελληνική neobank με τραπεζική άδεια από την Ευρωπαϊκή Κεντρική Τράπεζα, κατόπιν πρότασης της Τράπεζας της Ελλάδος.

Τι αλλάζει

Το κόστος και η ταχύτητα. Χωρίς καταστήματα και χωρίς παλιά συστήματα, το λειτουργικό κόστος πέφτει και αυτό επιτρέπει χαμηλότερες ή μηδενικές χρεώσεις. Το άνοιγμα λογαριασμού γίνεται σε λίγα λεπτά, οι ειδοποιήσεις έρχονται σε πραγματικό χρόνο, και η εμπειρία του χρήστη είναι η αλληλεπίδραση με μία σύγχρονη εφαρμογή.

Τι δεν αλλάζει

Οι τρεις λειτουργίες παραμένουν ακριβώς οι ίδιες: φυλάει, δανείζει, πληρώνει. Και η υπόσχεση παραμένει η ίδια. Μια neobank με τραπεζική άδεια είναι πιστωτικό ίδρυμα, εποπτευόμενο με τους ίδιους κανόνες και με τις ίδιες κεφαλαιακές απαιτήσεις.

Ο έλεγχος που πρέπει να κάνεις

Δεν είναι όλες οι εφαρμογές τράπεζες. Ορισμένες λειτουργούν ως ιδρύματα ηλεκτρονικού χρήματος ή πάνω στην άδεια τρίτου, κάτι το οποίο είναι μεν νόμιμο, αλλά διαφορετικό. Πριν εμπιστευτείς κάπου τα χρήματά σου, θέσε δύο ερωτήματα:

  • Έχει τραπεζική άδεια και ποια αρχή την εποπτεύει;
  • Καλύπτονται οι καταθέσεις σου από σύστημα εγγύησης; Στην ΕΕ το όριο είναι 100.000€ ανά καταθέτη ανά πιστωτικό ίδρυμα. Στην Ελλάδα τη λειτουργία αυτή έχει το ΤΕΚΕ (Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων).

Και ένας κανόνας που δεν αλλάζει ποτέ: κανένας νόμιμος πάροχος δεν θα σου ζητήσει ποτέ τους προσωπικούς σου κωδικούς.

Τι να κρατήσεις

Η τράπεζα δεν είναι το κτίριο. Ποτέ δεν ήταν. Ήταν το τραπέζι στην αγορά, ο πάγκος στη Φλωρεντία, η μηχανή στο πεζοδρόμιο του Enfield και τώρα η οθόνη στην τσέπη σου. Το έπιπλο άλλαξε πολλές φορές μέσα σε τέσσερις χιλιετίες. Η λειτουργίες όμως της φύλαξης, της πίστωσης και της πληρωμής  έμειναν ίδιες.

Για όλους και όλες  το πρακτικό συμπέρασμα είναι απλό: μη διαλέγεις τράπεζα από το πόσο ωραία είναι η εφαρμογή, ούτε από το πόσο παλιό είναι το λογότυπο. Διάλεξε με βάση την άδεια, την εγγύηση, τις χρεώσεις και το τι πραγματικά χρειάζεσαι. Η τεχνολογία είναι το τραπέζι. Η εμπιστοσύνη είναι η ουσία.


Ο συντάκτης


Ο Γιώργος Τσομίδης είναι επίκουρος Καθηγητής στο Πανεπιστήμιο Ιωαννίνων και βασικός σύμβουλος του Snappi’s FinTech & AI Lab. Τον ενδιαφέρει να μετατρέπει σύνθετες χρηματοοικονομικές έννοιες σε απλές, για το ευρύ κοινό.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Κατέβασε το Snappi app

Σκάναρε το QR code για να κατεβάσεις την εφαρμογή

Κάνε κλικ για να κατεβάσεις την εφαρμογή

or get a download link via SMS

Get the app